KOLOM EDUKASI Tulisan tamu Perencana Keuangan
DUH.. Perempuan Jadi Sasaran Utama Pindar
EKO ENDARTO
Perencana Keuangan
Membicarakan keuangan ngga akan klop tanpa bahas yang namanya utang. Apalagi kalau kita kaitkan dengan kondisi saat ini, di mana fasilitas dan kemudahan pinjaman menjadi hal yang mudah untuk diperoleh.
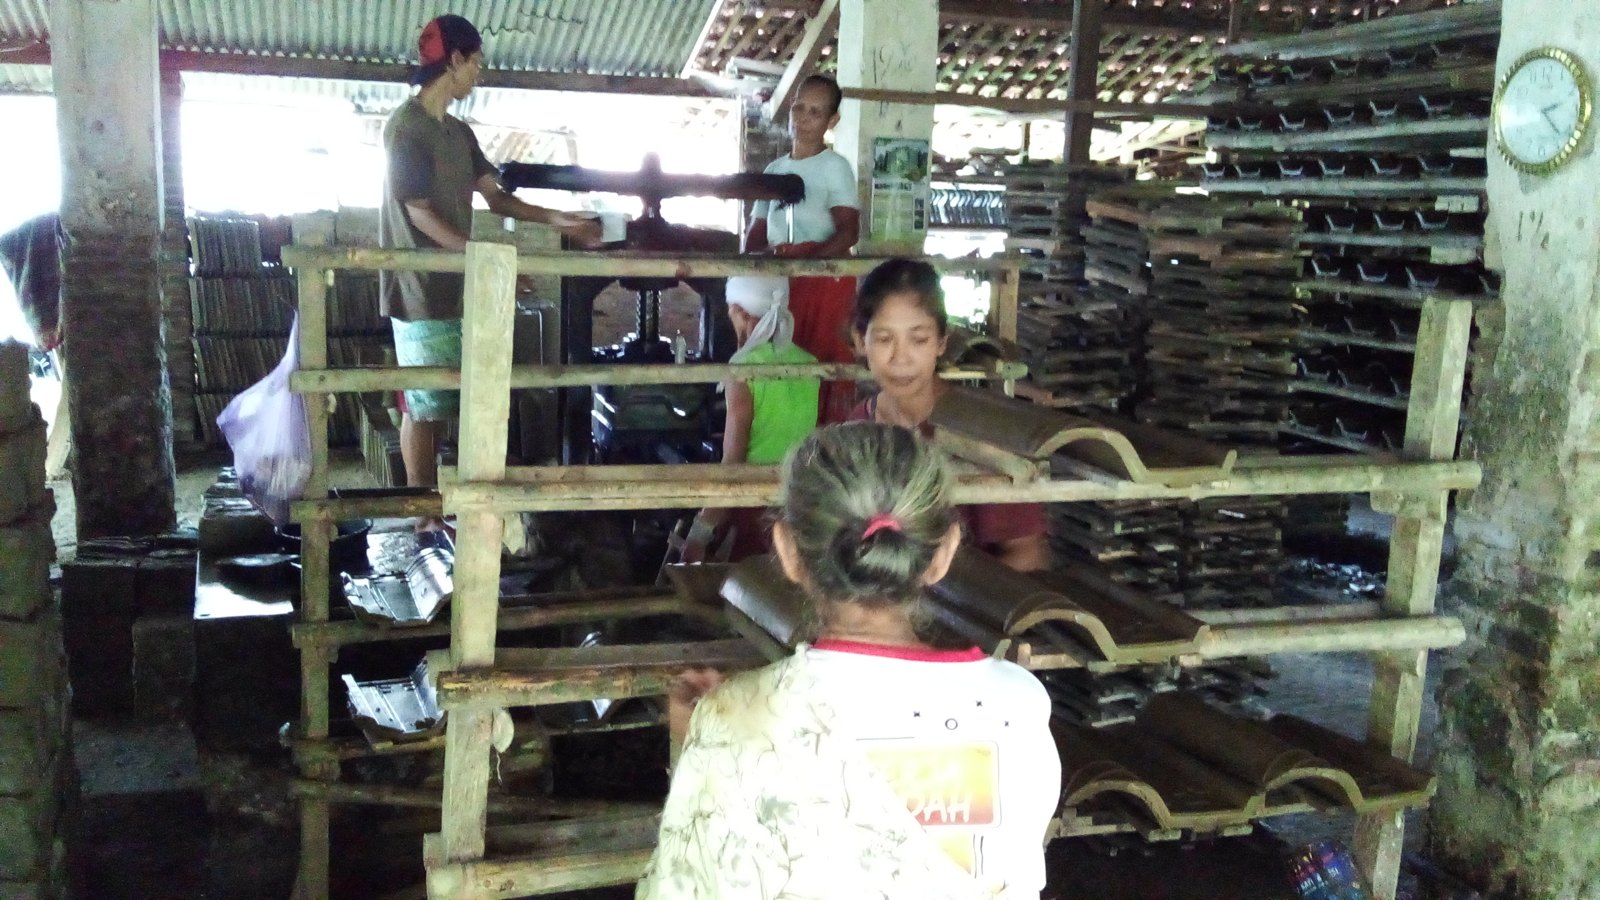
Data OJK mengonfirmasi bahwa total dana yang disalurkan melalui fasilitas pindar (pinjaman daring) terus meningkat tiap periode waktu; outstanding pindar secara keseluruhan tumbuh sekitar 25% setahun. Dan yang menarik adalah perempuan menjadi sasaran penyaluran mereka. Per Juni 2025, sekitar 54% outstanding pindar dipegang peminjam perempuan. Dan satu lagi, di beberapa daerah, OJK mencatat mayoritas pengadu pinjol ilegal adalah perempuan.
Kenapa Perempuan?
Walau masih diperdebatkan, tapi kita bisa mengira-ngira kenapa perempuan menjadi sasaran “empuk” pindar. Banyak perempuan memegang peran mengelola uang keluarga (cukup ngga cukup, harus cukup), menghadapi tekanan kebutuhan harian, ditambah akses aplikasi yang makin mudah. Kombinasi ini bisa bikin siapa pun yang belum paham risikonya gampang terjebak dan bermasalah dengan pinjaman.
Boleh, tapi kendalikan.
Apa yang kita bahas hari ini bukan tujuan untuk melarang, tapi lebih mengingatkan bahwa pindar yang tidak terkendali adalah bencana besar yang bisa meledak di masa depan. Siapa pun yang memiliki pindar tapi ngga diikuti kemampuan pengelolaan yang baik, seperti memegang bara api yang siap akan membakar kita.
Apa yang sebaiknya dilakukan agar pindar tidak jadi masalah?
Pelajari sebelum klik “OK”
Klik OK memang mudah, dan saat uangnya masuk begitu menyenangkan. Tapi setelah tau berapa uang masuk dibandingkan yang dipinjam, bunga yang harus ditanggung, dan risiko kalau bermasalah, penyesalan baru datang. Jadi sebelum menyesal, biasakan pelajari dengan detail syarat dan ketentuannya.
Miliki Batasan
Total cicilan dari penghasilan hanya boleh 30%. Kalau sudah mentok ya selesai. Kalau mau ambil lagi, jual dulu tuh barang-barang yang lama.
Ngobrol donk..
Kalau ada yang dirasa ngga dimengerti atau sudah merasa bahwa pinjaman bisa menjadi masalah ke depan, utamakan komunikasi. Cari jalan keluar. Mulai dengan orang terdekat, profesional di bidangnya, dan terakhir bisa juga ke pemberi pinjaman. Jangan sudah jadi masalah baru cari penyelesaian. Udah telat!!!
Eko Endarto adalah seorang Perencana Keuangan Independen bersertifikasi RFC (Registered Financial Consultant) yang telah berpengalaman sekitar 20 tahun di industri perencanaan keuangan Indonesia. Ia juga seorang penulis buku keuangan dan telah banyak memberikan pelatihan dengan topik-topik persiapan pensiun, di mana buku terakhirnya berjudul ‘Pensiun Revolution’. Selain memberikan pelatihan, ia juga menjadi anggota Dewan Etik di IARFC Indonesia. Anda bisa menghubungi Eko Endarto di [email protected] atau Instagram @ekoendarto.
Ringkasan berita disusun dari sumber yang ditautkan. Isi Kolom Edukasi adalah pendapat penulis.